LINEで簡単お家の見積もり診断スタート!
 注文住宅のハウスネットギャラリー
住宅関連記事・ノウハウ
 2026年9月14日(月)

 親名義の実家をリフォームするために新規でローンを組む(第6章)
第5章のおさらい
ネクスト・アイズ早坂です。
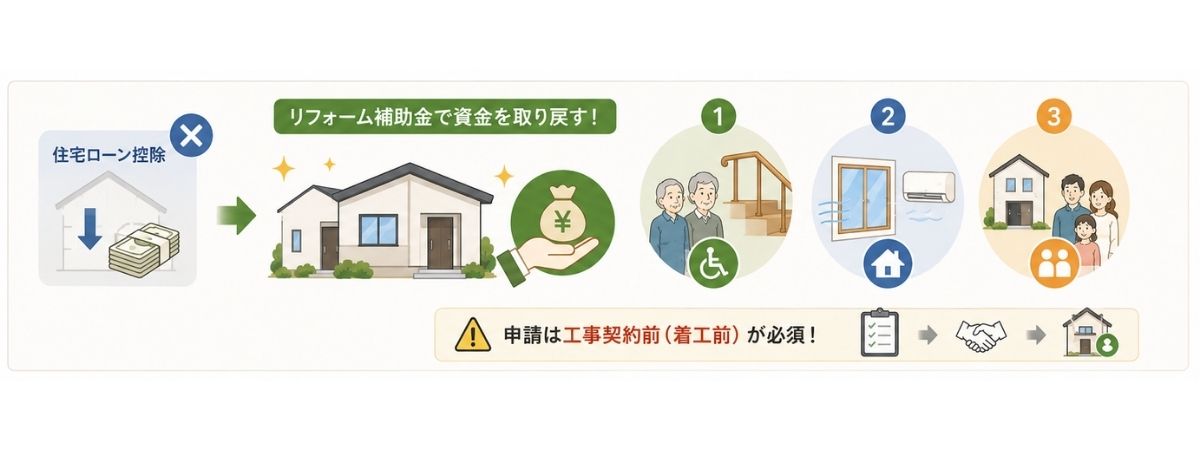
第5章では、子が実家をリフォームする際、「リフォーム補助金」を活用して資金を取り戻せる件について解説しました。子が実家をリフォームする際、同居しない限り住宅ローン控除は使えませんが、「リフォーム補助金」を活用して資金を取り戻せます。ローン控除が「人」に依存するのに対し、補助金は「建物の性能向上」に対して付与されます。
主な補助金として
- (1) 親が要介護認定等を受けている場合の介護保険によるバリアフリー化補助
- (2) 内窓設置等の断熱・省エネ改修による国の手厚い補助金
- (3) 子の同居・近居に伴う自治体の奨励金
が挙げられます。
最大の注意点は、補助金の申請を必ず「工事契約前(着工前)」に行うこと。そのため、ローン審査と並行し、申請実績が豊富なリフォーム業者を選ぶことが成功の鍵となります。
第6章:実行に向けた安全な手順と、究極の代替案(まとめ)
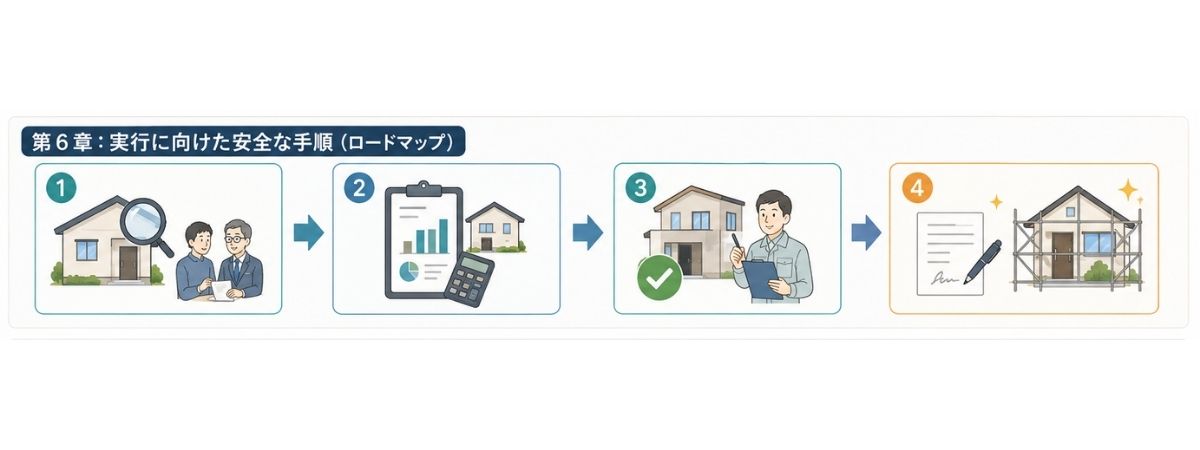
これまでのリスクと対策を踏まえ、相続直後の実家リフォームを実務上最も安全に進めるためのロードマップと、万が一審査が通らなかった場合の「代替案」を解説します。
成功のためのロードマップ
1.相続の状況確認と税務相談
実家の名義がすでに遺された親の単独になっているか確認します。登記済みであれば、税理士に「相続時精算課税制度」を使って贈与税を回避できるか相談します。
2.家計のシェイプアップ(借り換えシミュレーション)
子の現在の住宅ローンの借り換えを検討し、実家側の新規ローン(無担保型)と合わせた「トータルの月額返済額」をシミュレーションします。
3.業者選定とローン事前審査
補助金に精通した業者から見積もりを取り、並行して子を主債務者とする「無担保型リフォームローン」の事前審査を申し込みます。(※絶対に契約・着工はしない)
4.本契約と着工
事前審査の承認と補助金の申請枠が確保できたことを確認した上で、リフォーム業者と正式な工事請負契約を結びます。
子の二重ローンを回避する「究極の代替案」
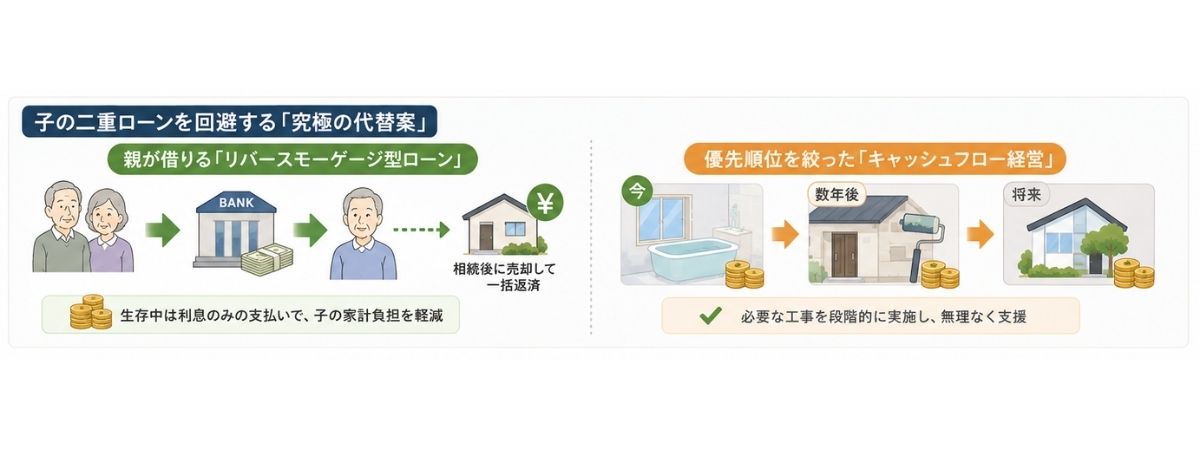
もし、子の返済負担率オーバーでローンが否決されたり、シミュレーションの結果「家計が破綻する」と判断した場合は、無理をしてはいけません。将来の家計破綻リスクを避けるため、以下の代替案を検討しましょう。
親が借りる「リバースモーゲージ型ローン」の活用
子が自腹を切るのではなく、親自身が実家の土地・建物を担保にお金を借りるシニア向けのローンです。親の生存中は「毎月利息だけ(数千円?1万円程度)」を支払い、親が亡くなった後(二次相続発生時)に、子が家を売却して元本をまとめて一括返済します。これなら、子の家計の固定費をほぼ圧迫せずにリフォームが実現でき、贈与税の問題も一切発生しません。
優先順位を絞った「キャッシュフロー経営」
一度に500万円の工事をするのではなく、「今年は命に関わるヒートショック対策の浴室改修だけ(150万)」「3年後に外壁塗装」など、工事を分割し、子が無理なく現金(または短期ローン)で支援できる範囲で進めます。
「両親の片方を見送り、残された親のために実家を直してあげたい」という子の優しい動機とは裏腹に、相続後の実家リフォームは税務署と銀行の冷酷なルールに縛られています。
目先の「ローンに通るか」だけでなく、「二次相続時の税務」と「二世帯分の固定費という家計全体の防御力」を冷徹に計算し、専門家(税理士・FP)を巻き込んで計画を進めることを強くお勧めいたします。
関連記事
平屋 事例を見る
-
 採光・プライバシーを考慮した平屋のお家採光・プライバシーを考慮した平屋のお
建築面積 86.53m2 / 26.17坪
-
 【家の原点 平屋】BinO COVACO【家の原点 平屋】BinO COVA...
建築面積 99.37m2 / 30.05坪
-
 インナーガレージ付きの平屋で理想のガレージライフインナーガレージ付きの平屋で理想のガ...
建築面積 101.34m2 / 30.66坪
-
 アウトドアを楽しむ 無垢の平屋の暮らしアウトドアを楽しむ 無垢の平屋の暮ら
建築面積 110.13m2 / 33.31坪
-
 家事・子育てラク、将来も安心の平屋家事・子育てラク、将来も安心の平屋
建築面積 109m2 / 33坪
-
 木と縁側とゆっくり過ごす塩竈の平屋木と縁側とゆっくり過ごす塩竈の平屋
建築面積 --
住生活コンサルタント
早坂淳一
ネクスト・アイズ株式会社
大手百貨店にてクレジットカード事業の立ち上げやポイントカードシステムの運用、全店販促支援システムの運用、売場リニューアルプロジェクトなど、新規事業を中心とした業務に従事。 その後、携帯キャリア店舗改善プロジェクトや不登校児童・生徒活動支援プロジェクト、工務店支援プロジェクトに従事したのち、工務店にて営業を経験し、現在は第三者機関ネクスト・アイズにて、住宅コンサルタントとして活躍中。
おすすめ特集
人気のある家をテーマ別にご紹介する特集記事です。建てる際のポイントや、知っておきたい注意点など、情報満載!