LINEで簡単お家の見積もり診断スタート!
 注文住宅のハウスネットギャラリー
住宅関連記事・ノウハウ
 2026年10月26日(月)

 2026年秋以降の金利上昇期を乗り切る 住宅ローン戦略(3)
前回のおさらい
自然災害補償付き住宅ローンの特約には、被災直後の家計を支える「返済補償型」と、大地震時の二重ローンを軽減する「残高補償型」があります。前者は幅広い災害を対象に数回分の返済額を払い戻し、後者は地震等による全壊時に建物残高の一部を免除します。選ぶ際は、自身の預貯金や地域のリスクに合わせ、補償範囲や受取方法、対象となる建物割合、加入条件の4点を確認し、金利上乗せに伴う総支払額の増加も踏まえて比較検討することが重要です。 |
4. 上乗せ金利を「毎月額」と「総額」で見る
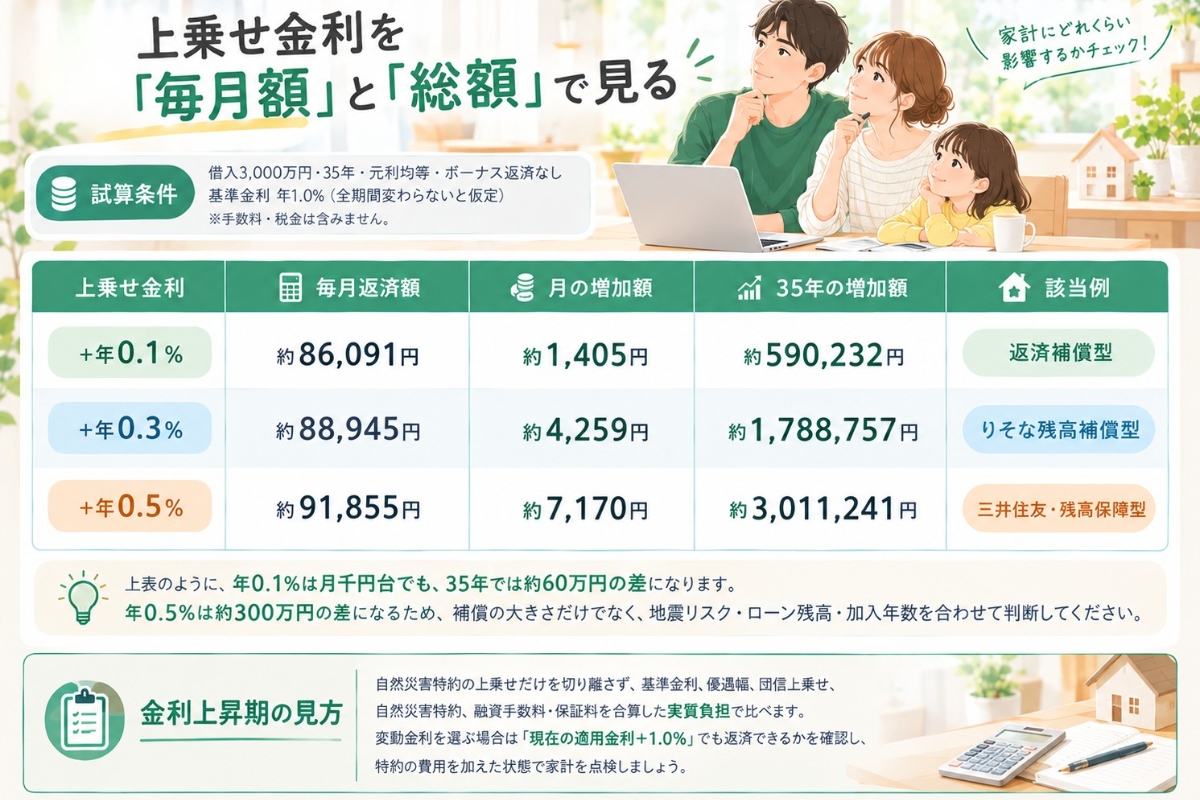
試算条件:借入3,000万円、35年、元利均等、ボーナス返済なし、基準金利年1.0%が全期間変わらないと仮定。手数料・税金は含みません。
| 上乗せ金利 | 毎月返済額 | 月の増加額 | 35年の増加額 | 該当例 |
| +年0.1% | 約86,091円 | 約1,405円 | 約590,232円 | 返済補償型 |
| +年0.3% | 約88,945円 | 約4,259円 | 約1,788,757円 | りそな残高補償型 |
| +年0.5% | 約91,855円 | 約7,170円 | 約3,011,241円 | 三井住友・残高保障型 |
上表のように、年0.1%は月千円台でも、35年では約60万円の差になります。年0.5%は約300万円の差になるため、補償の大きさだけでなく、地震リスク・ローン残高・加入年数を合わせて判断してください。
金利上昇期の見方
自然災害特約の上乗せだけを切り離さず、基準金利、優遇幅、団信上乗せ、自然災害特約、融資手数料・保証料を合算した実質負担で比べます。変動金利を選ぶ場合は『現在の適用金利+1.0%』でも返済できるかを確認し、特約の費用を加えた状態で家計を点検します。 |
5. 住宅ローン審査の難易度:銀行名だけでは順位づけできない
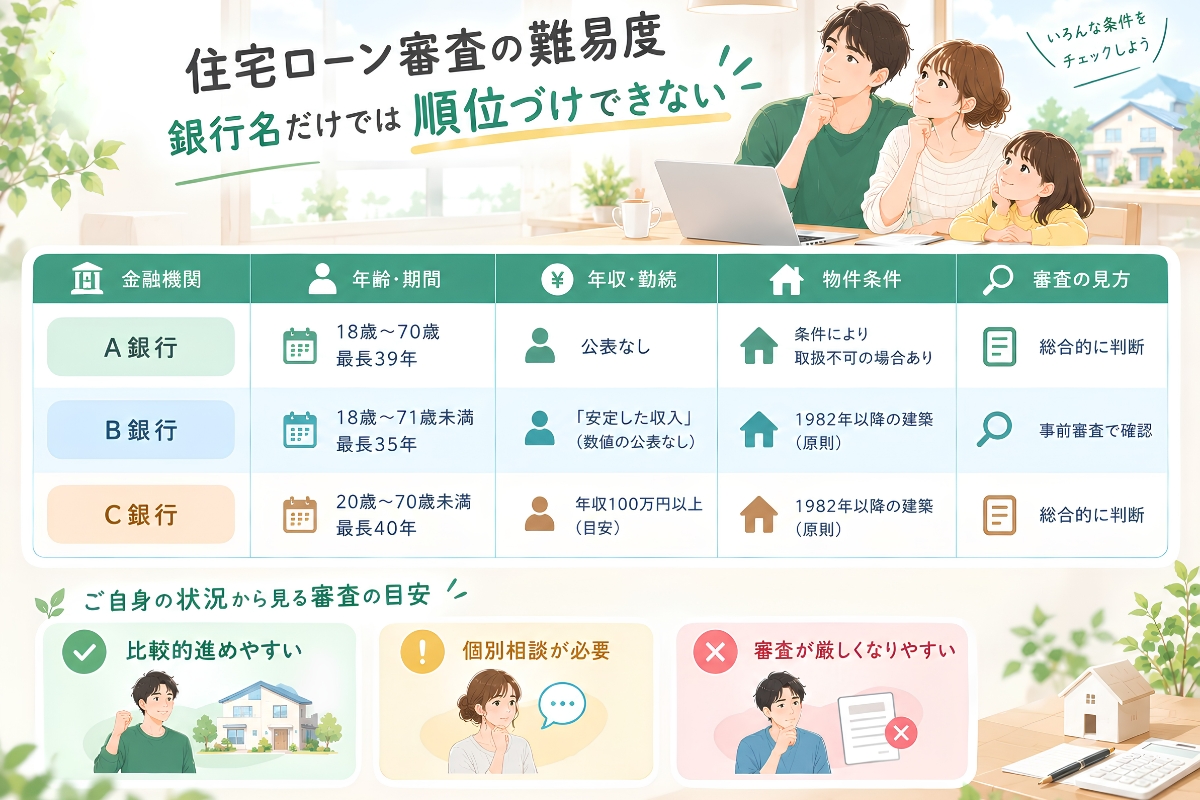
各行は審査通過率や詳細な採点基準を公表していません。そのため「A銀行は通りやすい」「B銀行は厳しい」と断定することはできません。ここでは、公開されている申込条件と、申込前に注意したい点を比較します。自然災害特約を付ける場合も、住宅ローン本体の返済能力・団信・担保評価の審査が基本です。
| 金融機関 | 年齢・期間の主な条件 | 年収・勤続の公開条件 | 自然災害特約の物件条件 | 審査難易度の読み方 |
| 三井住友銀行 | 借入時18歳以上70歳の誕生日まで/完済時80歳の誕生日まで/最長39年11か月 | 最低年収・勤続年数の数値は公式商品ページに明示なし | 物件所在地等により取扱不可の場合あり | 公開条件だけでは判定不可。団信、保証会社、年収・他債務、担保を総合確認 |
| みずほ銀行 | 18歳以上71歳未満/完済時81歳未満/最長35年 | 「安定した収入」。最低年収・勤続年数の数値は明示なし | 本人居住、原則1982年1月1日以降の建築 | 数値基準が見えないため事前審査で確認。古い住宅は特約要件にも注意 |
| りそな・埼玉りそな | 20歳以上70歳未満/完済時80歳未満/最長40年 | 前年税込年収100万円以上。給与所得者1年以上、その他3年以上。年間返済割合35%以内が原則 | 本人居住、原則1982年1月1日以降の建築。返済補償型は借入期間20年以上 | 申込条件は明確だが「通りやすい」とは限らない。信用情報・担保評価は別途審査 |
ご自身の状況から見る審査の目安
| 目安 | 状況の例 | 申込前に行うこと |
| 比較的進めやすい | 安定収入が続き、他の借入が少ない。自己管理上の年間返済割合を25%以下に抑え、延滞履歴がなく、新耐震基準以降の一般的な住宅 | 同条件で2行から3行の事前審査を行い、金利・補償・諸費用を比較 |
| 個別相談が必要 | 転職直後、契約・派遣、収入変動が大きい、自営業、他のローンあり、完済時年齢が高い、旧耐震・借地・店舗併用住宅 | 借入額を下げる、頭金を増やす、確定申告書等を早めに準備、窓口相談を併用 |
| 審査が厳しくなりやすい | 直近の延滞・代位弁済、申告していない借入、返済割合が高い、団信に加入できない、担保評価が大幅に不足 | 信用情報・借入状況を整理し、売買契約前に専門家と代替案を検討 |
※25%は銀行の合否基準ではなく、金利上昇や教育費・修繕費に備えるための家計管理上の目安です。自動車ローン、カードローン、スマートフォンの分割払い等も含めて確認してください。
次回予告
金利上昇や災害に備え、無理なく返済を続けられる資金計画が重要です。住宅ローンの自然災害特約と火災・地震保険は別々に考えず、物件のリスクや手元資金、総コストを踏まえて総合的に判断しましょう。 |
【ご注意】本資料は2026年9月2日時点の公開情報を一般向けに整理したもので、融資承認、保険金・免除金の支払い、将来の金利、税務上の取扱いを保証するものではありません。
最終判断は各金融機関の商品説明書・契約書・保険約款を確認し、必要に応じて金融機関、保険会社、税務署、専門家へご相談ください。
注文住宅の間取り 事例を見る
-
 Sundial houseSundial house
工法構造 木造2階建て
-
 光帯の家光帯の家
工法構造 木造2階建て
-
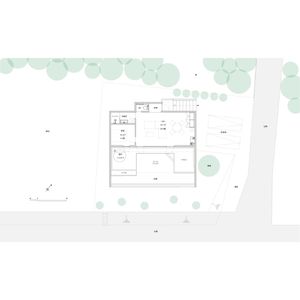 Waterfall VillaWaterfall Villa
工法構造 RC造平屋
-
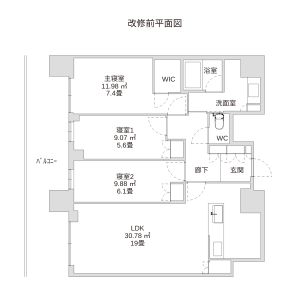 調材の家調材の家
工法構造 RC造マンション住戸のリノベーション
-
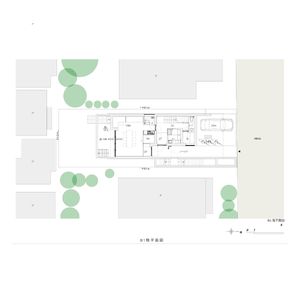 アウトドアルームのある家アウトドアルームのある家
工法構造 混構造(木造+RC造)地上2階・地下1階
-
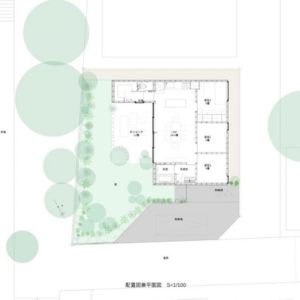 増減の家増減の家
工法構造 木造平屋
住生活コンサルタント
早坂淳一
ネクスト・アイズ株式会社
大手百貨店にてクレジットカード事業の立ち上げやポイントカードシステムの運用、全店販促支援システムの運用、売場リニューアルプロジェクトなど、新規事業を中心とした業務に従事。 その後、携帯キャリア店舗改善プロジェクトや不登校児童・生徒活動支援プロジェクト、工務店支援プロジェクトに従事したのち、工務店にて営業を経験し、現在は第三者機関ネクスト・アイズにて、住宅コンサルタントとして活躍中。
おすすめ特集
人気のある家をテーマ別にご紹介する特集記事です。建てる際のポイントや、知っておきたい注意点など、情報満載!