LINEで簡単お家の見積もり診断スタート!
 注文住宅のハウスネットギャラリー
住宅関連記事・ノウハウ
 2026年9月18日(金)

 身体に障害があっても住宅ローンは利用できる?(前編)
マイホームをあきらめる前に知っておきたい選択肢
ネクスト・アイズ早坂です。
- 「身体に障害があるけれど、マイホームを持てるだろうか」
- 「健康状態を理由に、住宅ローンを断られてしまうのではないか」
このような不安を抱えている方もいらっしゃると思います。
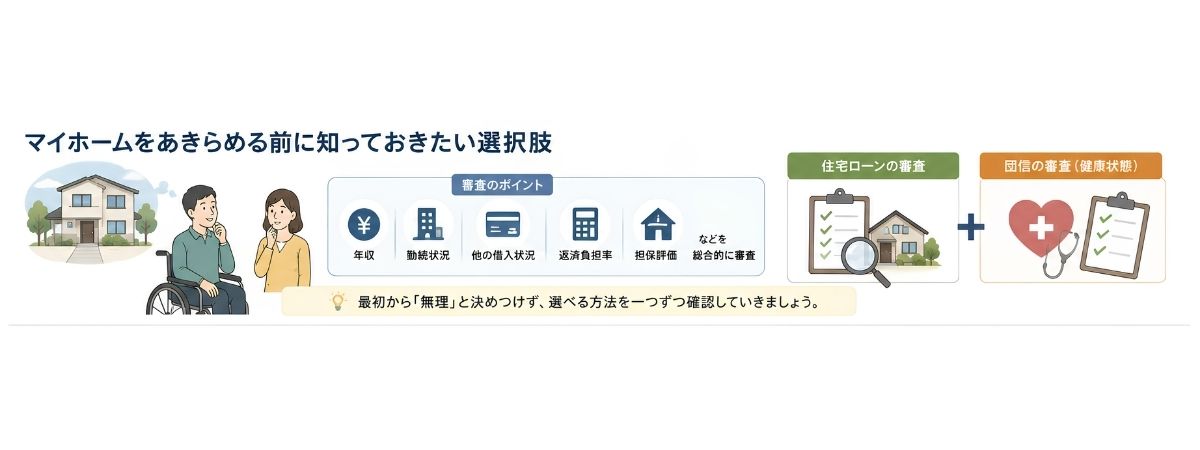
まず知っていただきたいのは、身体に障害があることだけで、住宅ローンを利用できるかどうかが決まるわけではないということです。住宅ローンの審査では、年収や勤続状況、年齢、ほかの借入状況、返済負担率、購入する住宅の担保評価などが総合的に確認されます。
一方、多くの民間住宅ローンでは「団体信用生命保険(団信)」への加入が利用条件となっており、住宅ローンそのものの審査とは別に、健康状態についての審査があります。大切なのは、最初から「自分には無理」と決めつけず、住宅ローンの審査と団信の審査を分けて考え、一つずつ利用できる方法を確認していくことです。
1.団体信用生命保険(団信)とは
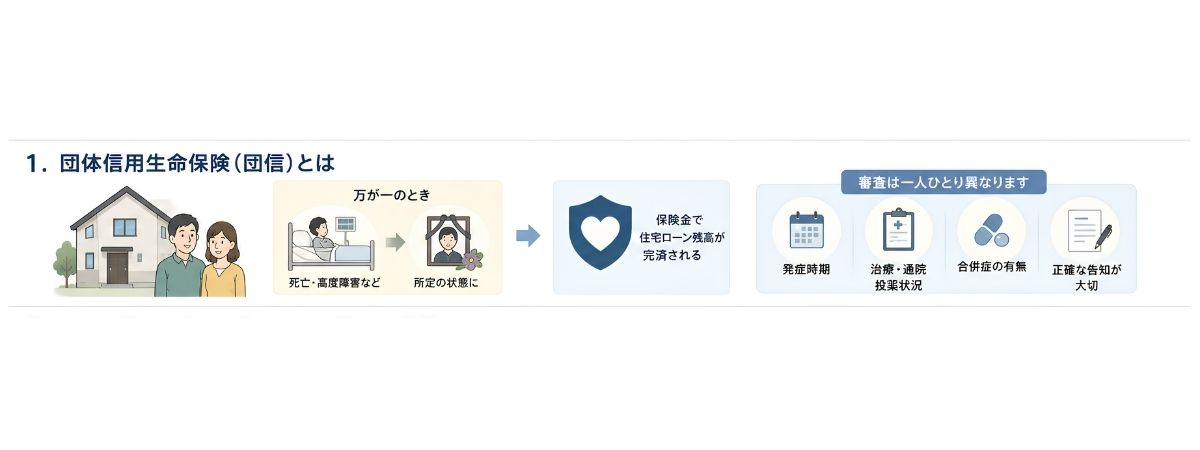
団信とは、住宅ローンを返済している方が亡くなった場合や、所定の状態になった場合に、保険金によって住宅ローンの残高が返済される仕組みです。団信の審査では、障害者手帳の有無だけで判断されるわけではありません。同じ障害や病名であっても、原因や発症時期、現在の治療・通院・投薬の状況、合併症の有無などによって、審査結果が異なることがあります。
そのため、「この障害なら加入できる」「この病気があると加入できない」と一律に判断することはできません。告知書には、質問された内容を正確に記入することが重要です。記入方法に迷う場合は自己判断で省略せず、金融機関を通じて保険会社に確認しましょう。必要に応じて、診療記録やお薬手帳などを確認しておくと、より正確に申告できます。
2.一般の団信に加入できなかった場合の選択肢
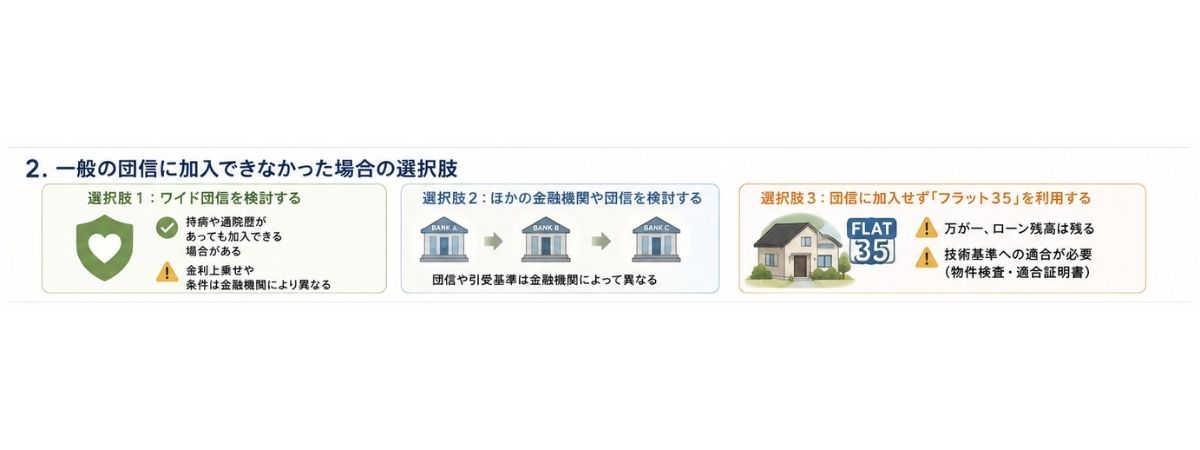
一般の団信に加入できなかったとしても、それだけでマイホームをあきらめる必要はありません。次のような選択肢を検討できます。
選択肢1:ワイド団信を検討する
ワイド団信は、一般の団信よりも健康状態に関する引受条件を緩和した団体信用生命保険です。持病や通院歴がある方でも、加入できる場合があります。ただし、ワイド団信にも保険会社所定の審査があり、加入が保証されるものではありません。また、利用できる年齢や対象となる住宅ローン、金利の上乗せ幅などは金融機関によって異なります。金利の上乗せによって毎月の返済額や総返済額がどの程度増えるのかも含めて確認しましょう。
選択肢2:ほかの金融機関や団信を検討する
団信の引受基準は、金融機関が提携する保険会社や商品によって異なります。一つの金融機関で加入できなかったとしても、別の金融機関や別の団信であれば、審査結果が異なる可能性があります。最初の結果だけで結論を出さず、取り扱っている団信の種類を確認しながら相談することが大切です。
選択肢3:団信に加入せず「フラット35」を利用する
フラット35は、健康上の理由などで団信に加入しない場合でも、申込者の収入や返済負担率、住宅などの利用条件を満たせば申し込むことができます。ただし、団信に加入しない場合、返済中に本人が亡くなっても住宅ローンの残高はなくなりません。残されたご家族が債務を引き継ぐ可能性があります。そのため、現在加入している生命保険や預貯金、ご家族の収入などを確認し、万一の場合にも返済や生活を続けられるかを慎重に検討する必要があります。
フラット35では、購入する住宅にも条件があります。フラット35は、どの住宅にも利用できるわけではありません。購入または建築する住宅が、住宅金融支援機構の定める広さ、構造、耐震性などの技術基準に適合している必要があります。原則として物件検査を受け、技術基準に適合していることを示す「適合証明書」を取得します。
一定の条件を満たす住宅については、物件検査や適合証明の手続きを省略できる場合もあります。したがって、気に入った物件があっても技術基準に適合しなければ、その物件の購入にフラット35を利用できない可能性があります。
ここで注意したいのは、「フラット35を利用できないこと」と「その物件自体を購入できないこと」は同じではないという点です。フラット35が利用できなくても、ほかの住宅ローンを利用できれば購入できる場合があります。
また、住宅金融支援機構の物件検索に掲載されていない物件でも、直ちにフラット35の対象外になるわけではありません。中古住宅などは、検査機関や適合証明技術者による物件検査を受け、適合証明書が交付されれば利用できる場合があります。なお、フラット35の「技術基準への適合確認」は、住宅ローン審査における担保価値の評価そのものではありません。また、建物に欠陥がないことや、住宅の性能全体を保証するものでもありません。団信への加入の有無にかかわらず、フラット35を利用する住宅には所定の技術基準が適用されます。
物件を探すときに確認しておきたいこと
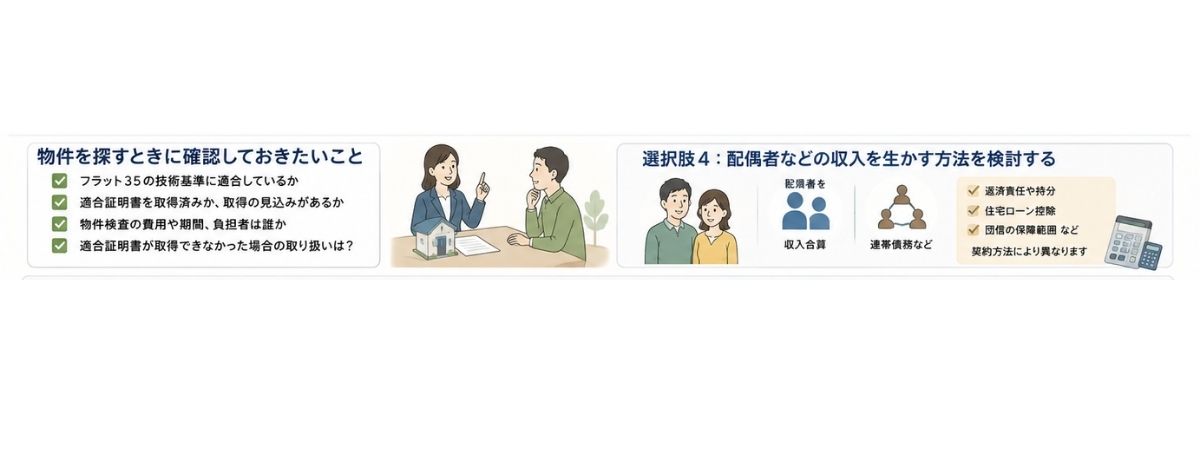
フラット35の利用を考えている場合は、売買契約を結ぶ前に、不動産会社や金融機関へ次の点を確認しておきましょう。
- ・この物件はフラット35の技術基準に適合しているか
- ・適合証明書を取得済みか、またはこれから取得できる見込みがあるか
- ・物件検査が必要な場合、費用や期間を誰が負担するのか
- ・適合証明書を取得できなかった場合、売買契約をどのように取り扱うのか
特に中古住宅では、検査や書類の準備に時間がかかることがあります。気になる物件が見つかった段階で「フラット35の利用を予定している」と伝え、早めに確認することが大切です。
選択肢4:配偶者などの収入を生かす方法を検討する
配偶者などに安定した収入がある場合は、配偶者を主な借り入れ者とする方法や、収入合算、連帯債務などを検討できることがあります。
ただし、ペアローンは二人がそれぞれ住宅ローンを契約する仕組みであり、原則として二人それぞれに団信の審査があります。単純に団信の問題を解決できる方法とは限りません。契約方法によって、返済責任、住宅の持分、住宅ローン控除、団信の保障範囲が変わります。ご家族の負担や将来の暮らしまで考え、金融機関や専門家に確認しましょう。
【予告】身体に障害があっても住宅ローンは利用できる?(後編)
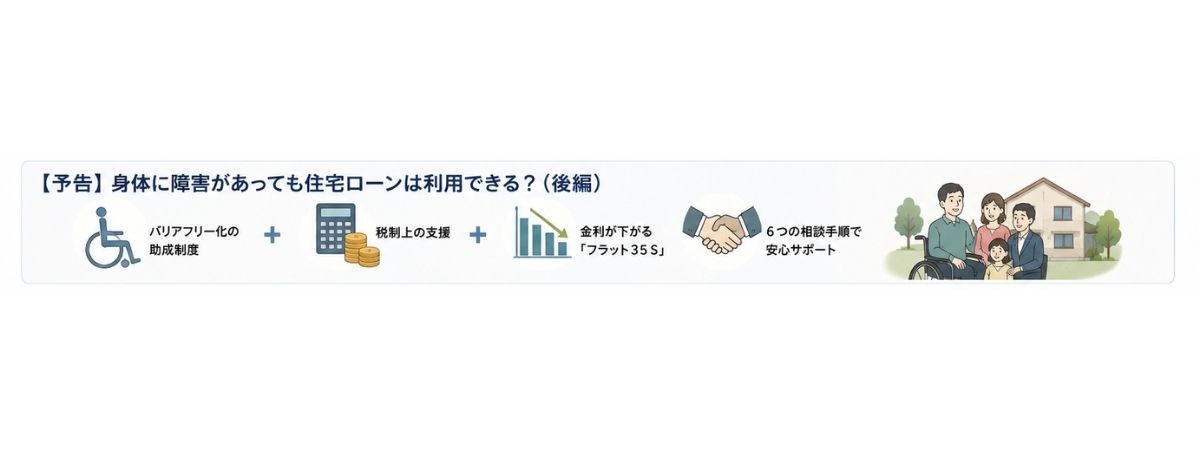
身体に障害があるからと、マイホームを諦めていませんか?住宅ローンを組む選択肢は残されています!
待望の【後編】では、夢の実現を後押しする具体策に迫ります。バリアフリー化の負担を軽くする「自治体の助成制度」や「税制上の支援」、金利が下がる「フラット35S」など、知って得する支援制度を一挙公開!さらに、何から始めるべきか迷わないための「6つの相談手順」も解説します。あなたとご家族にぴったりの住まい探しが、ここから始まります!
注文住宅の間取り 事例を見る
-
 木質感あふれる内装木質感あふれる内装
工法構造 BF構造(木造)
-
 大屋根の趣のある住まい大屋根の趣のある住まい
工法構造 BF構造(木造)
-
 タイルガレージの家 タイルガレージの家
工法構造 木造在来軸組み工法、2階建て
-
 大阪市の現代町屋大阪市の現代町屋
工法構造 --
-
 約14坪の敷地に建てた家約14坪の敷地に建てた家
工法構造 2×4工法
-
 間口4.4mの狭小設計 間口4.4mの狭小設計
工法構造 2×4工法
住生活コンサルタント
早坂淳一
ネクスト・アイズ株式会社
大手百貨店にてクレジットカード事業の立ち上げやポイントカードシステムの運用、全店販促支援システムの運用、売場リニューアルプロジェクトなど、新規事業を中心とした業務に従事。 その後、携帯キャリア店舗改善プロジェクトや不登校児童・生徒活動支援プロジェクト、工務店支援プロジェクトに従事したのち、工務店にて営業を経験し、現在は第三者機関ネクスト・アイズにて、住宅コンサルタントとして活躍中。
おすすめ特集
人気のある家をテーマ別にご紹介する特集記事です。建てる際のポイントや、知っておきたい注意点など、情報満載!