LINEで簡単お家の見積もり診断スタート!
 注文住宅のハウスネットギャラリー
住宅関連記事・ノウハウ
 2026年10月9日(金)

 2026年秋以降の金利上昇期を乗り切る 住宅ローン戦略(1)
はじめに
自然災害補償付き住宅ローンは、火災保険や地震保険の代わりではありません。 火災・地震保険は建物や家財の損害、住宅ローンの自然災害特約は返済負担を軽くする仕組みです。 まず物件の災害リスクと手元資金を確認し、次に『返済を数か月軽くしたいか』『大地震で残高を減らしたいか』を決め、最後に上乗せ金利を含む総支払額で比較します。 |
1. まず知っておきたい:自然災害特約は「団信」とは別の仕組み
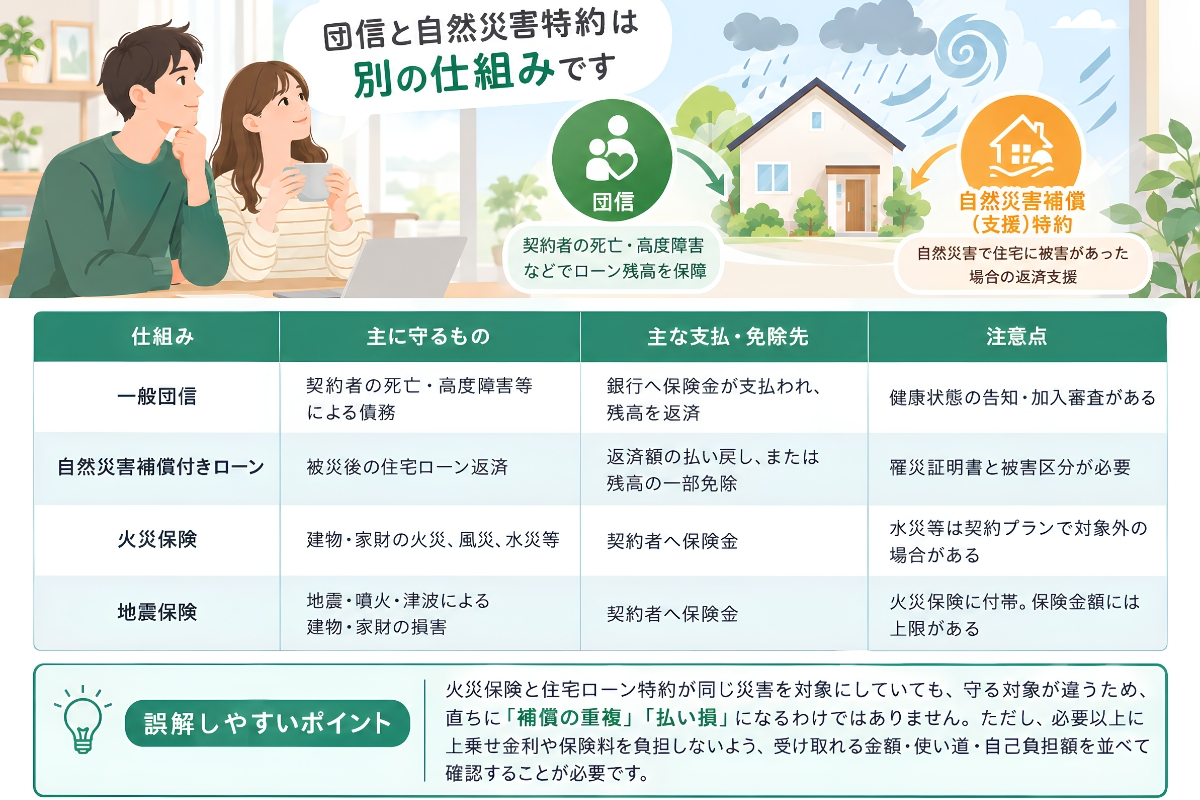
一般的な団体信用生命保険(団信)は、契約者が死亡または所定の高度障害状態になった場合などに住宅ローン残高を保障する生命保険です。一方、本資料で扱う自然災害特約は、住宅が所定の自然災害で一定以上の被害を受けたとき、金融機関と損害保険会社の契約等を通じて返済額の払い戻しやローン残高の一部免除を行う仕組みです。
そのため、正確には「自然災害特約付き団信」ではなく、「自然災害補償(支援)特約付き住宅ローン」と理解する方が誤解がありません。住宅ローン本体では、通常どおり団信への加入や保証会社の審査が必要です。
| 仕組み | 主に守るもの | 主な支払・免除先 | 注意点 |
| 一般団信 | 契約者の死亡・高度障害等による債務 | 銀行へ保険金が支払われ、残高を返済 | 健康状態の告知・加入審査がある |
| 自然災害補償付きローン | 被災後の住宅ローン返済 | 返済額の払い戻し、または残高の一部免除 | 罹災証明書と被害区分が必要 |
| 火災保険 | 建物・家財の火災、風災、水災等 | 契約者へ保険金 | 水災等は契約プランで対象外の場合がある |
| 地震保険 | 地震・噴火・津波による建物・家財の損害 | 契約者へ保険金 | 火災保険に付帯。保険金額には上限がある |
誤解しやすいポイント
火災保険と住宅ローン特約が同じ災害を対象にしていても、守る対象が違うため、直ちに「補償の重複」「払い損」になるわけではありません。ただし、必要以上に上乗せ金利や保険料を負担しないよう、受け取れる金額・使い道・自己負担額を並べて確認することが必要です。 |
次回予告
特約の金利上乗せは総支払額を大きく増やすため、「現在の金利+1.0%」でも返済可能かを含めた総負担額での家計点検が必要です。また、審査は個人の返済能力等で決まるため、複数行で事前審査を受けて総合的に比較検討しましょう。 |
【ご注意】本資料は2026年9月2日時点の公開情報を一般向けに整理したもので、融資承認、保険金・免除金の支払い、将来の金利、税務上の取扱いを保証するものではありません。
最終判断は各金融機関の商品説明書・契約書・保険約款を確認し、必要に応じて金融機関、保険会社、税務署、専門家へご相談ください。
注文住宅の間取り 事例を見る
-
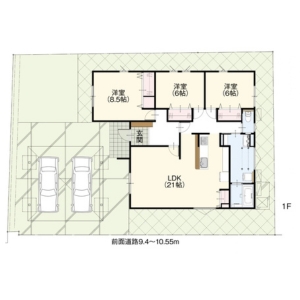 21帖LDKと家事ラク動線の平屋21帖LDKと家事ラク動線の平屋
工法構造 在来
-
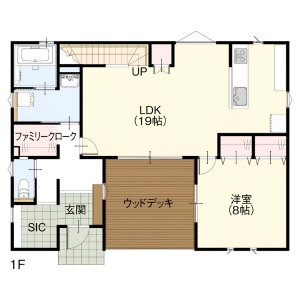 上下移動のない1階完結の家事ラク動線上下移動のない1階完結の家事ラク動線
工法構造 在来
-
 木質感あふれる内装木質感あふれる内装
工法構造 BF構造(木造)
-
 大屋根の趣のある住まい大屋根の趣のある住まい
工法構造 BF構造(木造)
-
 タイルガレージの家 タイルガレージの家
工法構造 木造在来軸組み工法、2階建て
-
 大阪市の現代町屋大阪市の現代町屋
工法構造 --
住生活コンサルタント
早坂淳一
ネクスト・アイズ株式会社
大手百貨店にてクレジットカード事業の立ち上げやポイントカードシステムの運用、全店販促支援システムの運用、売場リニューアルプロジェクトなど、新規事業を中心とした業務に従事。 その後、携帯キャリア店舗改善プロジェクトや不登校児童・生徒活動支援プロジェクト、工務店支援プロジェクトに従事したのち、工務店にて営業を経験し、現在は第三者機関ネクスト・アイズにて、住宅コンサルタントとして活躍中。
おすすめ特集
人気のある家をテーマ別にご紹介する特集記事です。建てる際のポイントや、知っておきたい注意点など、情報満載!