LINEで簡単お家の見積もり診断スタート!
 注文住宅のハウスネットギャラリー
住宅関連記事・ノウハウ
 2026年10月9日(金)

 2026年秋以降の金利上昇期を乗り切る 住宅ローン戦略(2)
前回のおさらい
自然災害補償付き住宅ローンは火災・地震保険の代わりではなく、それぞれ役割が異なります。火災・地震保険が建物や家財の損害を補償する一方、住宅ローンの自然災害特約は被災後のローン返済負担(返済額の払い戻しや残高免除)を軽減する仕組みです。特約を付けると金利が上乗せされて総支払額が増すため、物件の災害リスクや手元資金を考慮し、保険と適切に組み合わせて補償の重複を避けつつ、資金計画を立てることが重要になります。 |
2. 返済補償型と残高補償型の違い
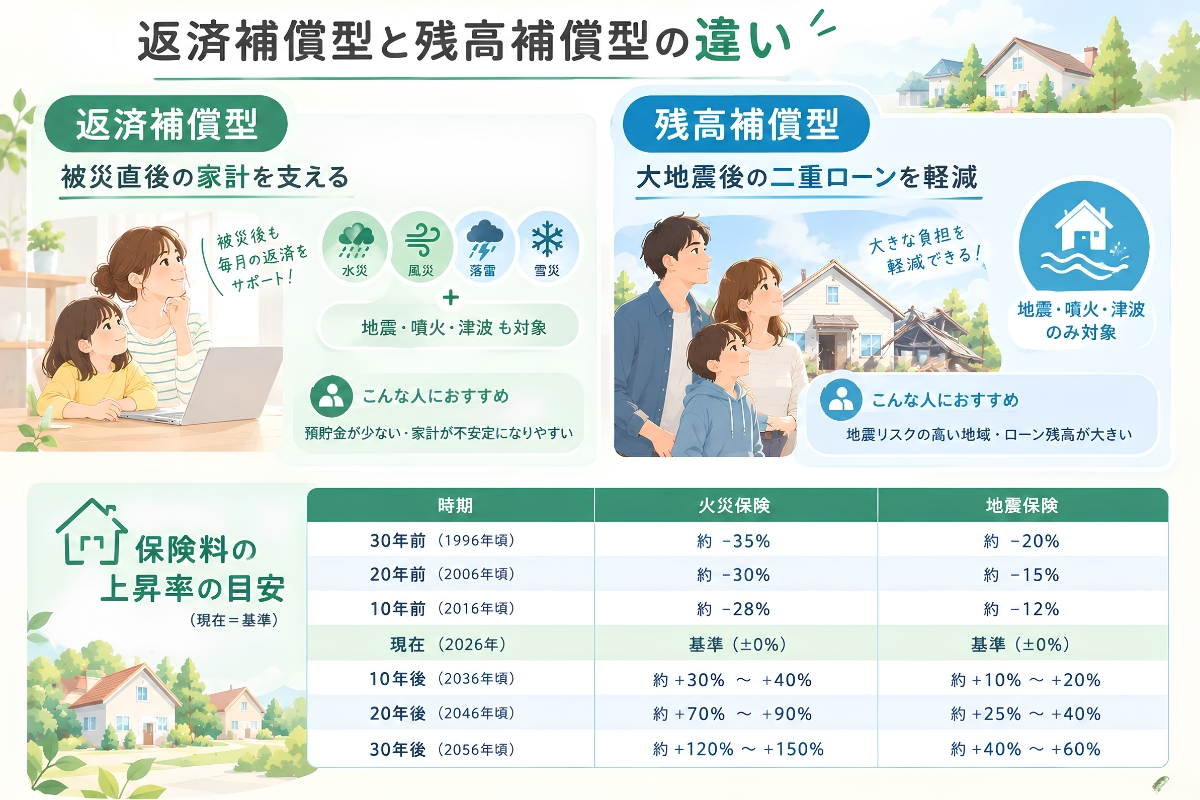
返済補償型:被災直後の家計を支える
半壊以上など所定の被害認定を受けた場合に、6回から24回分程度の毎月返済額が払い戻されるタイプです。台風、豪雨、洪水、落雷、雪災に加え、地震・噴火・津波まで幅広く対象にする商品が多く、上乗せ金利は比較的抑えられています。
向いている人:被災時の預貯金が少ない、仮住まい・引越し・休業などで家計が不安定になりやすい人
重要:多くの商品は返済を自動停止するのではなく、いったん通常返済した後に払い戻します。口座残高が不足すると延滞になる可能性があります。
残高補償型:大地震後の二重ローンを軽減する
地震・噴火・津波で建物が全壊した場合などに、建物部分に対応する住宅ローン残高の一定割合を免除するタイプです。返済補償型より対象災害・被害区分は狭い一方、残高が大きい時期に被災した場合の効果は大きくなります。
向いている人:地震・津波リスクの高い地域で、住宅ローン残高が大きく、再建時の追加借入を抑えたい人
重要:免除されるのはローン残高の全部ではありません。修理・再建用の現金が直接支払われる仕組みでもないため、火災保険・地震保険を外す理由にはなりません。
参考:過去・現在・将来の火災保険・地震保険 保険料変動予測一覧(現在=基準)
| 時期 | 火災保険料の想定値上がり率(現在対比) | 地震保険料の想定値上がり率(現在対比) |
| 30年前 (1996年頃) | 約 -35% (現在の約65%水準) | 約 -20% (現在の約80%水準) |
| 20年前 (2006年頃) | 約 -30% (現在の約70%水準) | 約 -15% (現在の約85%水準) |
| 10年前 (2016年頃) | 約 -28% (現在の約72%水準) | 約 -12% (現在の約88%水準) |
| 現在 (2026年) | 基準(±0%) | 基準(±0%) |
| 10年後 (2036年頃) | 約 +30% ~ +40% | 約 +10% ~ +20% |
| 20年後 (2046年頃) | 約 +70% ~ +90% | 約 +25% ~ +40% |
| 30年後 (2056年頃) | 約 +120% ~ +150% | 約 +40% ~ +60% |
3. 民間住宅ローン3行・5プランの比較
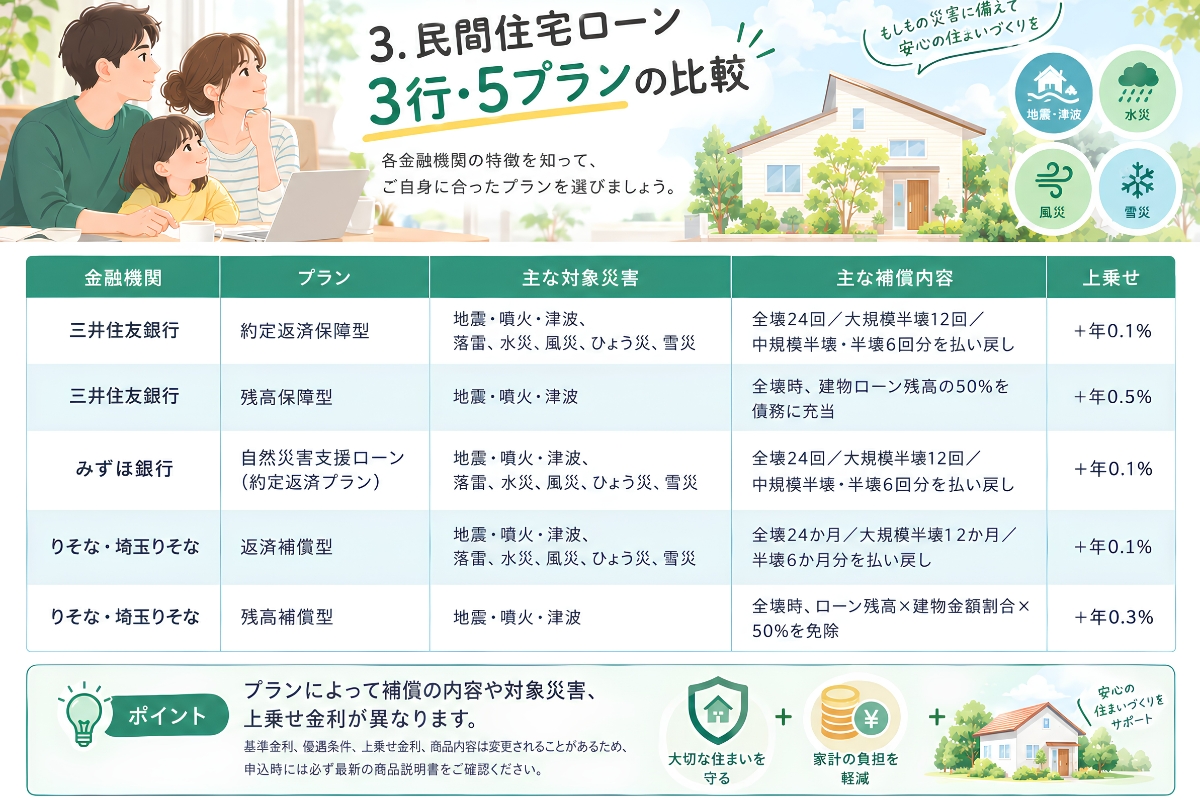
以下は各行の公式情報をもとにした概要です。基準金利、優遇条件、上乗せ金利、商品内容は変更されることがあるため、申込時には必ず最新の商品説明書をご確認ください。
| 金融機関 | プラン | 主な対象災害 | 主な補償内容 | 上乗せ |
| 三井住友銀行 | 約定返済保障型 | 地震・噴火・津波、落雷、水災、風災、ひょう災、雪災 | 全壊24回/大規模半壊12回/中規模半壊・半壊6回分を払い戻し | +年0.1% |
| 三井住友銀行 | 残高保障型 | 地震・噴火・津波 | 全壊時、建物ローン残高の50%を債務に充当 | +年0.5% |
| みずほ銀行 | 自然災害支援ローン(約定返済プラン) | 地震・噴火・津波、落雷、水災、風災、ひょう災、雪災 | 全壊24回/大規模半壊12回/中規模半壊・半壊6回分を払い戻し | +年0.1% |
| りそな・埼玉りそな | 返済補償型 | 地震・噴火・津波、落雷、水災、風災、ひょう災、雪災 | 全壊24か月/大規模半壊12か月/半壊6か月分を払い戻し | +年0.1% |
| りそな・埼玉りそな | 残高補償型 | 地震・噴火・津波 | 全壊時、ローン残高×建物金額割合×50%を免除 | +年0.3% |
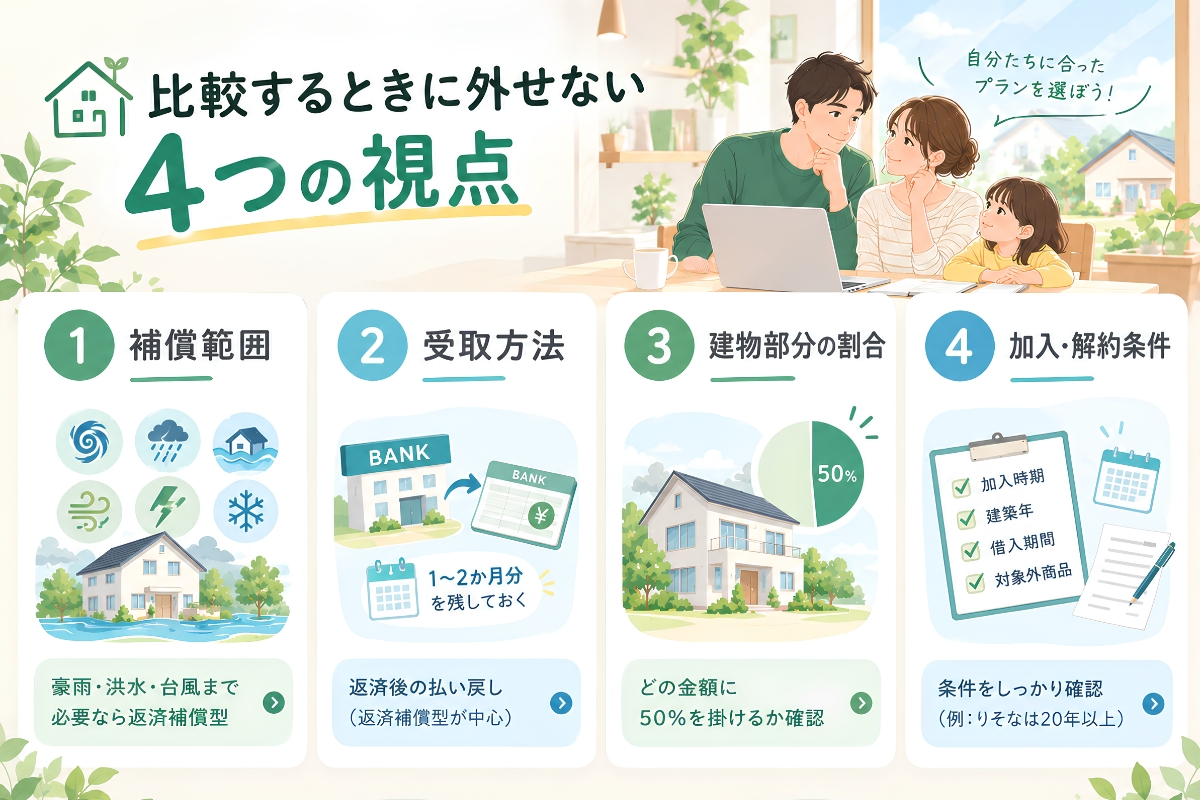
比較するときに外せない4つの視点
補償範囲
豪雨・洪水・台風まで必要なら返済補償型、大地震で残高を大きく減らしたいなら残高補償型を中心に比較します。
受取方法
返済補償型は原則として返済後の払い戻しです。被災直後も最低1か月分から2か月分の返済資金を口座に残しておきます。
建物部分の割合
土地代の高い戸建てやマンションでは、残高全体の50%が免除されるとは限りません。どの金額に50%を掛けるかを確認します。
加入・解約条件
途中加入の可否、建築年、借入期間、対象外商品、変更手数料まで確認します。りそなの返済補償型は借入期間20年以上が条件です。
次回予告
自然災害特約は保険の代わりではなく、負担軽減の補完として併用します。資金力やリスクに応じ「返済補償型」「残高補償型」、あるいは特約不要を選択し、物件条件による制限も踏まえて総合的に判断することが重要です。 |
【ご注意】本資料は2026年9月2日時点の公開情報を一般向けに整理したもので、融資承認、保険金・免除金の支払い、将来の金利、税務上の取扱いを保証するものではありません。
最終判断は各金融機関の商品説明書・契約書・保険約款を確認し、必要に応じて金融機関、保険会社、税務署、専門家へご相談ください。
注文住宅の間取り 事例を見る
-
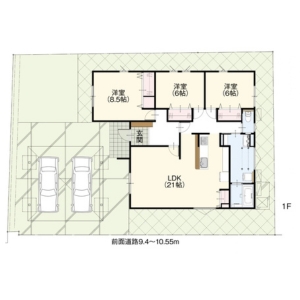 21帖LDKと家事ラク動線の平屋21帖LDKと家事ラク動線の平屋
工法構造 在来
-
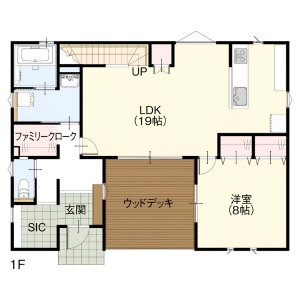 上下移動のない1階完結の家事ラク動線上下移動のない1階完結の家事ラク動線
工法構造 在来
-
 木質感あふれる内装木質感あふれる内装
工法構造 BF構造(木造)
-
 大屋根の趣のある住まい大屋根の趣のある住まい
工法構造 BF構造(木造)
-
 タイルガレージの家 タイルガレージの家
工法構造 木造在来軸組み工法、2階建て
-
 大阪市の現代町屋大阪市の現代町屋
工法構造 --
住生活コンサルタント
早坂淳一
ネクスト・アイズ株式会社
大手百貨店にてクレジットカード事業の立ち上げやポイントカードシステムの運用、全店販促支援システムの運用、売場リニューアルプロジェクトなど、新規事業を中心とした業務に従事。 その後、携帯キャリア店舗改善プロジェクトや不登校児童・生徒活動支援プロジェクト、工務店支援プロジェクトに従事したのち、工務店にて営業を経験し、現在は第三者機関ネクスト・アイズにて、住宅コンサルタントとして活躍中。
おすすめ特集
人気のある家をテーマ別にご紹介する特集記事です。建てる際のポイントや、知っておきたい注意点など、情報満載!